加密货币的核心价值,在于它把价值转移和资产记录搬到开放的区块链网络上;它的主要代价,则是价格剧烈波动、使用门槛较高,且资产安全责任往往落在用户自己身上。它既不是天然优于传统金融的新钱,也不只是没有实际用途的投机品,利弊取决于具体资产、网络设计和使用场景。理解这一点,比追逐短期涨跌更重要。
优势首先体现在转账方式上。比特币、以太坊等公链可全天候运行,用户无需等待传统银行营业时间;在跨境转移、链上结算等场景中,资产可以直接在网络间流转。公开账本也让交易记录能够被验证,智能合约则可按预设规则自动执行,例如处理代币交换、借贷和数字藏品交易。链上可查不等于身份透明,更不代表交易可以撤销;网络拥堵时,手续费和确认速度也会变化。
另一项常被讨论的优势是自主管理。把资产放进个人钱包,用户可以不依赖单一平台持有和转移,但这份控制权伴随实际责任:助记词丢失、私钥泄露,或将资产转到错误地址,都可能造成难以挽回的损失。交易所托管虽然操作便利,却增加了平台经营、技术故障和账户受限等风险。加密货币并非银行存款,不能简单套用传统账户的保障预期。钱包安全、备份方式和转账前核验,都是不可省略的基本功。
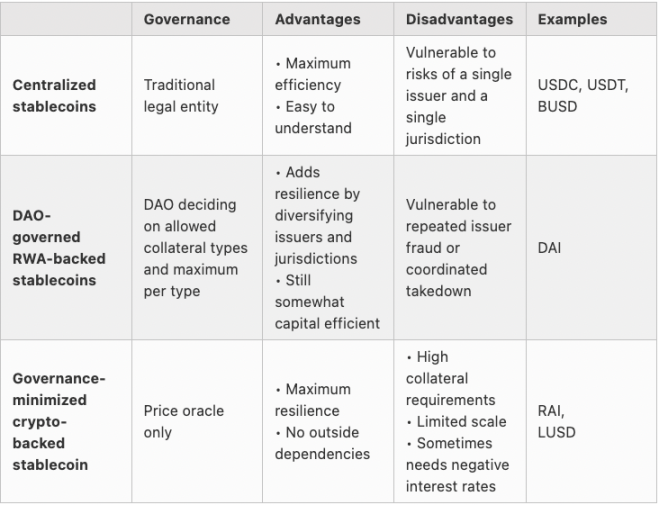
缺点中最突出的仍是波动性。加密资产价格受市场供需、流动性、政策预期和项目进展等因素影响,短时间大幅涨跌并不罕见;使用杠杆还会放大盈亏,行情反向时可能迅速触发强平。稳定币通常以维持某种法币价值为目标,但它的稳定性依赖储备、赎回安排和发行方运行,并非没有风险。任何声称保本、保证高收益或零风险的项目,都值得高度警惕。
加密市场仍面临诈骗、黑客攻击、智能合约漏洞、流动性不足和监管差异等问题。不同代币的用途与权利并不相同,区块链记录公开,也不代表项目代码经过充分审计或商业模式能够持续。评估一项资产,至少要看它解决什么问题、代币如何产生和分配、交易深度是否足够,以及风险发生后用户是否有实际救济渠道。加密货币提供了新的金融工具和网络基础设施,也把更多风险与责任交给参与者;审慎配置、避免借贷投机、保护密钥,比单纯押注价格更接近理性参与。