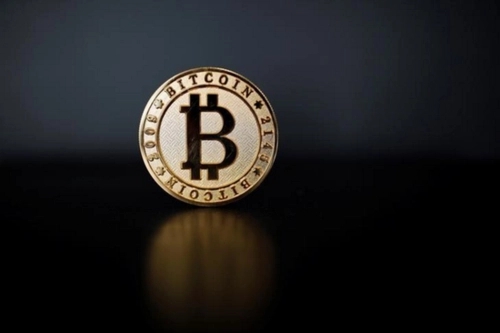
比特币代表的,不只是一个可以交易的代码,更是一套关于货币、信任与个人资产控制权的全新实验。它试图把价值转移从银行、支付机构和国家信用体系中部分剥离出来,交给公开运行的网络规则、密码学和市场共识共同完成。2008年10月31日,中本聪发布比特币白皮书;2009年1月3日,创世区块被挖出,比特币网络正式运行。从这个角度看,btc的意义并不只在于价格上涨,而在于它首次将点对点电子现金系统真正落地。
它最核心的价值,是对无需许可的金融进行实践。传统转账通常需要银行或支付平台确认身份、审核交易,再由中心化账本完成记账;比特币则通过公钥、私钥和数字签名确认资产控制权,交易广播到全球节点,由网络按照统一规则验证并写入区块链。任何人都可以运行钱包、接收或发送btc,不必先获得某个机构批准。这里的去中心化并不意味着没有规则,恰恰相反,比特币依赖工作量证明、节点验证和公开代码建立秩序,参与者服从的是协议,而不是某个管理者的临时决定。

比特币还代表着一种明确的稀缺性。协议将发行上限设定为2100万枚,区块奖励每挖出210000个区块便减半,新币供应按照预设曲线逐步下降。这个设计让btc与可以持续扩张的法定货币形成鲜明对照,也成为许多人将其视为数字黄金的原因。稀缺并不自动等于高价值,价格仍取决于市场需求、流动性、宏观环境、监管态度以及持有者信心。2100万枚是供给约束,不能直接保证投资回报,更不能消除加密资产本身的剧烈波动。
它代表着一种把信任成本公开化的机制。矿工通过消耗算力和能源参与记账竞争,节点则负责检查区块是否符合共识规则;想要篡改历史交易,不仅要修改数据,还要重新完成后续工作量证明,并面对整个网络的验证。这样的安全性不是绝对不可攻击,而是让攻击成本随着网络规模不断上升。与此比特币也存在交易确认速度、链上容量、能源消耗、私钥丢失和地址使用体验等现实问题。用户真正掌握的是私钥控制权,一旦私钥泄露或丢失,资产追回通常没有传统银行那样的人工纠错机制。
比特币更像一面观察金融世界的镜子:有人看到跨境支付和个人资产主权,有人看到对通胀风险的对冲工具,也有人只看到高波动、高杠杆和投机情绪。它既不是万能货币,也不只是短线交易品,而是技术、经济学与社会信任共同塑造的开放网络。理解btc,不能只盯着k线和涨跌幅,还要看区块链如何记账、共识如何形成、供给如何变化,以及资产安全由谁负责。价格可以反复波动,但比特币留下的真正影响,是它让货币是否必须由中心机构发行和管理成为一个可以被全世界持续验证的现实命题。